الشخص الذي يدير ميزانيته الشخصية بذكاء يمكنه تحقيق أهدافه المالية بثقة واستقرار.
Üyeler sınırsız test çözer, dersi dinler, Bir'e Bir ders alır ve ilerlemesini görür. Üye olmadan 20 dakika deneyebilirsin.
مفهوم الميزانية الشخصية وأهميتها
الميزانية الشخصية هي خطة مالية تساعد الفرد على تنظيم دخله ونفقاته بشكل متوازن. من خلال وضع ميزانية، يمكن للشخص التحكم في مصاريفه وتجنب الديون غير الضرورية.
تُعتبر الميزانية أداة مهمة لتحقيق الأهداف المالية مثل الادخار لشراء شيء مهم أو الاستثمار في المستقبل. مناقشة استراتيجيات الميزانية مع الآخرين تساعد على تبادل الأفكار واكتساب نصائح جديدة.
Örnek
مثلاً، إذا كان دخل الطالب الشهري 1000 ريال، وقرر تخصيص 300 ريال للطعام، 200 ريال للنقل، و100 ريال للترفيه، فإنه يستطيع توفير 400 ريال شهريًا للادخار.
خطوات إعداد اقتراح ميزانية شخصية
تبدأ عملية إعداد الميزانية بتحديد مصادر الدخل الشهرية بدقة. بعد ذلك، يتم تصنيف النفقات إلى ضرورية وغير ضرورية.
يجب تقدير كل بند من بنود الإنفاق والتأكد من أن مجموع النفقات لا يتجاوز الدخل. يمكن تعديل الميزانية حسب الحاجة لتحقيق التوازن.
Örnek
إذا كان دخلك 2000 ريال، ونفقاتك الأساسية (الإيجار، الطعام، المواصلات) تساوي 1500 ريال، يمكنك تخصيص 300 ريال للترفيه و200 ريال للادخار.
التعاون في تطوير اقتراح الميزانية
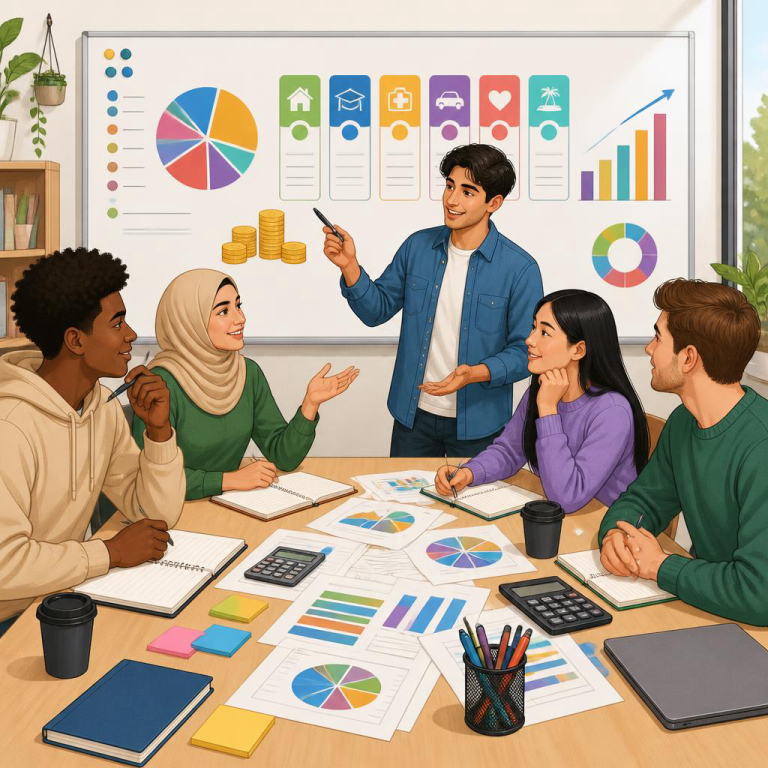
العمل الجماعي يتيح تبادل الأفكار واكتشاف نقاط القوة والضعف في الخطة المالية. يمكن لأعضاء الفريق تقديم اقتراحات لتحسين التوفير وتقليل النفقات غير الضرورية.
كما يساعد التعاون على بناء مهارات التواصل والإقناع عند عرض الأفكار المالية أمام الآخرين.
Örnek
عندما يناقش الطلاب ميزانيتهم، قد يقترح أحدهم استخدام تطبيقات لتتبع المصروفات، مما يساعد الجميع على الالتزام بالخطة.
تقديم الاقتراحات المالية بفعالية
لإقناع الآخرين، يجب تقديم الاقتراح بطريقة منظمة وواضحة مع توضيح الفوائد المتوقعة. استخدام أمثلة واقعية وأرقام دقيقة يعزز من مصداقية العرض.
كما أن الاستماع لآراء الآخرين والرد على استفساراتهم يظهر احترامًا ويزيد من فرص قبول الاقتراح.
Örnek
يمكن للطالب أن يقول: هذه الميزانية تساعدني على توفير 500 ريال شهريًا، مما يمكنني من شراء جهاز كمبيوتر جديد خلال عام. (hadhihi al-mīzāniyya tusaʿidunī ʿalā tawfīr 500 riyāl shahriyyan, mimmā yumkinunī min shira' jihāz kumbiyūtar jadīd khilāl ʿām.)
تقنيات متنوعة لإدارة الميزانية
هناك تقنيات مختلفة مثل طريقة 50/30/20 التي تقسم الدخل إلى 50% للنفقات الضرورية، 30% للكماليات، و20% للادخار أو سداد الديون.
تقنية أخرى هي تتبع المصروفات يوميًا لتجنب الإنفاق الزائد. اختيار التقنية المناسبة يعتمد على نمط حياة الشخص وأهدافه المالية.
Örnek
إذا كان الدخل 3000 ريال، فوفقًا لطريقة 50/30/20، تخصص 1500 ريال للنفقات الأساسية، 900 ريال للكماليات، و600 ريال للادخار.
Sık yapılan yanlışlar
- Yanlış: الميزانية تعني الحرمان من كل شيء. Doğrusu: الميزانية تعني تنظيم الإنفاق بحكمة، وليس منع الاستمتاع بالحياة.
- Yanlış: يمكنني صرف كل دخلي دون تخطيط لأنني سأكسب أكثر لاحقًا. Doğrusu: التخطيط المالي ضروري للحفاظ على الاستقرار المالي وتجنب الديون.
- Yanlış: الادخار فقط للأثرياء. Doğrusu: الادخار ممكن لأي شخص مهما كان دخله، حتى بمبالغ صغيرة.
- Yanlış: اقتراح الميزانية لا يحتاج إلى شرح أو إقناع. Doğrusu: العرض الواضح والإقناع مهمان لجعل الآخرين يفهمون ويدعمون الخطة.
- Yanlış: كل الميزانيات تناسب الجميع بنفس الطريقة. Doğrusu: يجب تخصيص الميزانية حسب احتياجات وأولويات كل فرد.
Bir adım ileri
في المستوى الأعلى، يتعلم الطلاب كيفية استخدام أدوات مالية مبسطة مثل الاستثمار والتخطيط الضريبي. كما يتعرفون على تحليل المخاطر المالية وكيفية إعداد ميزانيات طويلة الأمد تتناسب مع تغيرات الحياة. هذه المهارات تساعدهم على اتخاذ قرارات مالية أكثر نجاحًا.
Özet
إعداد الميزانية الشخصية مهارة أساسية لتنظيم المال وتحقيق الأهداف المالية. التعاون والمناقشة يساعدان على تحسين الخطط المالية واكتساب مهارات التواصل. استخدام تقنيات متنوعة وتقديم الاقتراحات بفعالية يعزز من فرص النجاح المالي.